Domain acidometer.de kaufen?
Wir ziehen mit dem Projekt
acidometer.de um.
Sind Sie am Kauf der Domain
acidometer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain acidometer.de kaufen?
Methylorange ist ein pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen.
Methylorange ist ein saurer pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen. Es ändert seine Farbe je nach dem pH-Wert der Lösung, in der es sich befindet. In sauren Lösungen erscheint Methylorange rot, während es in basischen Lösungen gelb wird. Durch die Beobachtung der Farbänderung kann der pH-Wert der Lösung bestimmt werden. **
Wie beeinflusst der pH-Wert die chemischen Reaktionen in einer Lösung? Welche Methoden werden zur pH-Wert-Analyse eingesetzt?
Der pH-Wert beeinflusst die Geschwindigkeit und Richtung chemischer Reaktionen in einer Lösung, da er die Konzentration von H^+-Ionen bestimmt. Zur Analyse des pH-Werts werden verschiedene Methoden wie pH-Meter, Indikatoren oder elektrochemische Sensoren eingesetzt. Diese Methoden messen die Konzentration von H^+-Ionen in einer Lösung und geben Auskunft über deren Säure- oder Basizität. **


Ähnliche Suchbegriffe für Steuerliche-Organschaft
Top-Angebote
Produkte zum Begriff Steuerliche-Organschaft:
-
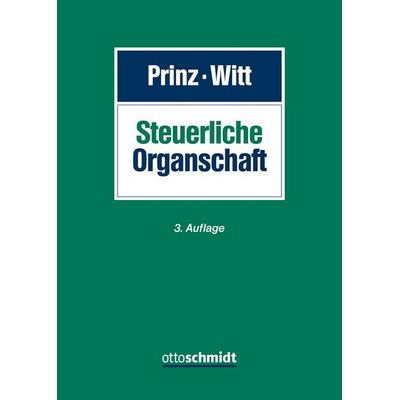
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerliche Organschaft und ihre Änderungen durch die Unternehmenssteuerreform, Taschenbuch von Gunnar Kernbaum, GRIN, 978-3-8386-4224-6Die Steuerliche Organschaft Und Ihre Änderungen Durch Die Unternehmenssteuerreform, Taschenbuch Von Gunnar Kernbaum, Grin, 978-3-8386-4224-6, Seitenanzahl: 12458,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
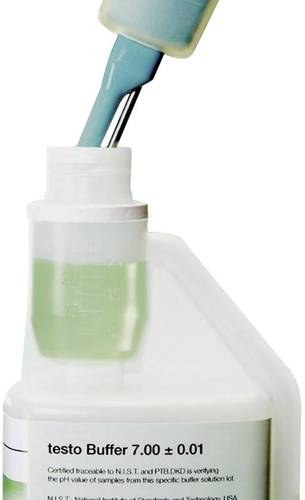
Warum ist Bromphenolblau mit einem pH-Wert von 3,5 für die Titration von Ameisensäure mit Natronlauge nicht als Indikator geeignet?
Bromphenolblau ist ein Indikator, der bei einem pH-Wert von 3,5 seine Farbe ändert. Da Ameisensäure jedoch einen niedrigeren pH-Wert hat (etwa 2,4), würde der Farbwechsel des Indikators bereits vor dem Äquivalenzpunkt der Titration auftreten. Daher ist Bromphenolblau nicht geeignet, um den Äquivalenzpunkt der Titration von Ameisensäure mit Natronlauge zu bestimmen. **
-
Wie berechnet man den pH-Wert bei einer Titration?
Der pH-Wert bei einer Titration kann berechnet werden, indem man die Konzentration der Säure oder Base, die in die Lösung gegeben wird, mit der Konzentration der anderen Komponente in der Lösung vergleicht. Dies kann mit Hilfe der Henderson-Hasselbalch-Gleichung erfolgen. Der pH-Wert kann auch direkt mit einem pH-Meter gemessen werden. **
-
Wie berechnet man den pH-Wert nach der Titration?
Um den pH-Wert nach der Titration zu berechnen, muss man die Konzentration der Säure oder Base kennen, die titriert wurde, sowie den Volumenverbrauch der Titrationslösung. Mit Hilfe der Stoffmengenverhältnisse zwischen Säure und Base kann man dann den Überschuss an Säure oder Base berechnen und daraus den pH-Wert bestimmen. **
-
Wie berechnet man den pH-Wert bei einer Titration?
Der pH-Wert bei einer Titration kann berechnet werden, indem man die Konzentration der Säure oder Base und den Volumenverbrauch der Titrierlösung berücksichtigt. Je nach Art der Titration kann man entweder die Henderson-Hasselbalch-Gleichung verwenden oder eine Berechnung mit Hilfe der Neutralisationsreaktion durchführen. Der pH-Wert kann auch experimentell mit einem pH-Meter gemessen werden. **

Wie berechnet man den pH-Wert bei folgender Titration?
Um den pH-Wert bei einer Titration zu berechnen, musst du die Konzentration der Säure oder Base kennen, die du titrierst, sowie den Volumenverbrauch der Titrationslösung. Du kannst dann die Gleichung für die Reaktion zwischen der Säure und der Base aufstellen und den pH-Wert mithilfe des Massenwirkungsgesetzes berechnen. **
Wie berechnet man den pH-Wert bei einer Titration?
Der pH-Wert bei einer Titration kann durch die Zugabe einer Säure oder Base zur Lösung gemessen werden. Dabei wird der pH-Wert entweder mit einem pH-Meter direkt gemessen oder mit Indikatoren wie z.B. Lackmuspapier bestimmt. Der pH-Wert gibt Auskunft über den sauren oder basischen Charakter der Lösung und kann während der Titration kontinuierlich überwacht werden, um den Äquivalenzpunkt zu bestimmen. **
Top-Angebote
Produkte zum Begriff Steuerliche-Organschaft:
-
Steuerliche Konsequenzen. Analyse einer misslungenen körperschaftsteuerlichen Organschaft, Taschenbuch von Anonymous, GRIN, 978-3-346-47639-5Steuerliche Konsequenzen. Analyse Einer Misslungenen Körperschaftsteuerlichen Organschaft, Taschenbuch Von Anonymous, Grin, 978-3-346-47639-5, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Methylorange ist ein pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen.
Methylorange ist ein saurer pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen. Es ändert seine Farbe je nach dem pH-Wert der Lösung, in der es sich befindet. In sauren Lösungen erscheint Methylorange rot, während es in basischen Lösungen gelb wird. Durch die Beobachtung der Farbänderung kann der pH-Wert der Lösung bestimmt werden. **
-
Wie beeinflusst der pH-Wert die chemischen Reaktionen in einer Lösung? Welche Methoden werden zur pH-Wert-Analyse eingesetzt?
Der pH-Wert beeinflusst die Geschwindigkeit und Richtung chemischer Reaktionen in einer Lösung, da er die Konzentration von H^+-Ionen bestimmt. Zur Analyse des pH-Werts werden verschiedene Methoden wie pH-Meter, Indikatoren oder elektrochemische Sensoren eingesetzt. Diese Methoden messen die Konzentration von H^+-Ionen in einer Lösung und geben Auskunft über deren Säure- oder Basizität. **
-
Warum ist Bromphenolblau mit einem pH-Wert von 3,5 für die Titration von Ameisensäure mit Natronlauge nicht als Indikator geeignet?
Bromphenolblau ist ein Indikator, der bei einem pH-Wert von 3,5 seine Farbe ändert. Da Ameisensäure jedoch einen niedrigeren pH-Wert hat (etwa 2,4), würde der Farbwechsel des Indikators bereits vor dem Äquivalenzpunkt der Titration auftreten. Daher ist Bromphenolblau nicht geeignet, um den Äquivalenzpunkt der Titration von Ameisensäure mit Natronlauge zu bestimmen. **
-
Wie berechnet man den pH-Wert bei einer Titration?
Der pH-Wert bei einer Titration kann berechnet werden, indem man die Konzentration der Säure oder Base, die in die Lösung gegeben wird, mit der Konzentration der anderen Komponente in der Lösung vergleicht. Dies kann mit Hilfe der Henderson-Hasselbalch-Gleichung erfolgen. Der pH-Wert kann auch direkt mit einem pH-Meter gemessen werden. **
Ähnliche Suchbegriffe für Steuerliche-Organschaft
-
Die steuerliche Organschaft und ihre Änderungen durch die Unternehmenssteuerreform, Taschenbuch von Gunnar Kernbaum, GRIN, 978-3-8386-4224-6Die Steuerliche Organschaft Und Ihre Änderungen Durch Die Unternehmenssteuerreform, Taschenbuch Von Gunnar Kernbaum, Grin, 978-3-8386-4224-6, Seitenanzahl: 12458,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesellschafts- und steuerrechtliche Konsequenzen der Insolvenz für die steuerliche Organschaft, Taschenbuch von Rene Gäde, GRIN, 978-3-640-51193-8Gesellschafts- Und Steuerrechtliche Konsequenzen Der Insolvenz Für Die Steuerliche Organschaft, Taschenbuch Von Rene Gäde, Grin, 978-3-640-51193-8, Seitenanzahl: 14847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Organschaft, Gebundene Ausgabe von Swen O. Bäuml,Thomas Dennisen,Tobias Appl,Peter Ballwieser,Stefanie Beinert, Verlag Dr. Otto SchmidtSteuerliche Organschaft, Gebundene Ausgabe Von Swen O. Bäuml,thomas Dennisen,tobias Appl,peter Ballwieser,stefanie Beinert, Verlag Dr. Otto Schmidt Kg, 978-3-504-20695-6, Seitenanzahl: 1200199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den pH-Wert nach der Titration?
Um den pH-Wert nach der Titration zu berechnen, muss man die Konzentration der Säure oder Base kennen, die titriert wurde, sowie den Volumenverbrauch der Titrationslösung. Mit Hilfe der Stoffmengenverhältnisse zwischen Säure und Base kann man dann den Überschuss an Säure oder Base berechnen und daraus den pH-Wert bestimmen. **
-
Wie berechnet man den pH-Wert bei einer Titration?
Der pH-Wert bei einer Titration kann berechnet werden, indem man die Konzentration der Säure oder Base und den Volumenverbrauch der Titrierlösung berücksichtigt. Je nach Art der Titration kann man entweder die Henderson-Hasselbalch-Gleichung verwenden oder eine Berechnung mit Hilfe der Neutralisationsreaktion durchführen. Der pH-Wert kann auch experimentell mit einem pH-Meter gemessen werden. **
-
Wie berechnet man den pH-Wert bei folgender Titration?
Um den pH-Wert bei einer Titration zu berechnen, musst du die Konzentration der Säure oder Base kennen, die du titrierst, sowie den Volumenverbrauch der Titrationslösung. Du kannst dann die Gleichung für die Reaktion zwischen der Säure und der Base aufstellen und den pH-Wert mithilfe des Massenwirkungsgesetzes berechnen. **
-
Wie berechnet man den pH-Wert bei einer Titration?
Der pH-Wert bei einer Titration kann durch die Zugabe einer Säure oder Base zur Lösung gemessen werden. Dabei wird der pH-Wert entweder mit einem pH-Meter direkt gemessen oder mit Indikatoren wie z.B. Lackmuspapier bestimmt. Der pH-Wert gibt Auskunft über den sauren oder basischen Charakter der Lösung und kann während der Titration kontinuierlich überwacht werden, um den Äquivalenzpunkt zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.