Domain acidometer.de kaufen?
Wir ziehen mit dem Projekt
acidometer.de um.
Sind Sie am Kauf der Domain
acidometer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain acidometer.de kaufen?
Methylorange ist ein pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen.
Methylorange ist ein saurer pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen. Es ändert seine Farbe je nach dem pH-Wert der Lösung, in der es sich befindet. In sauren Lösungen erscheint Methylorange rot, während es in basischen Lösungen gelb wird. Durch die Beobachtung der Farbänderung kann der pH-Wert der Lösung bestimmt werden. **
Was ist der pH Wert leicht erklärt?
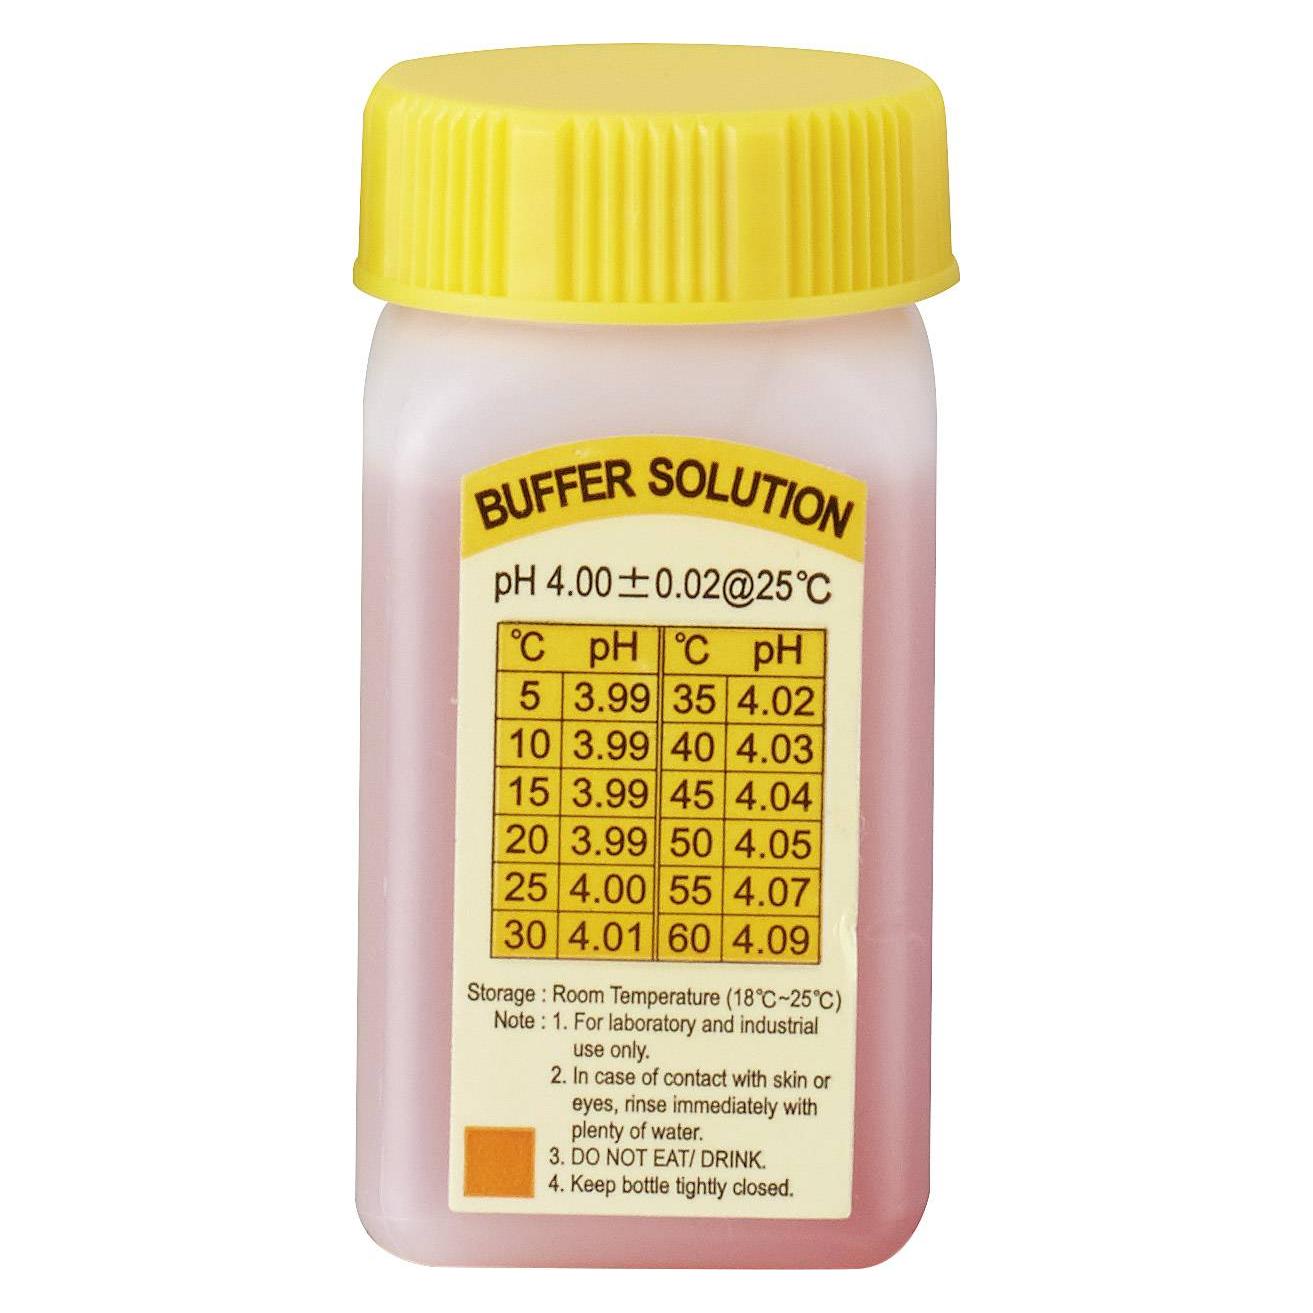
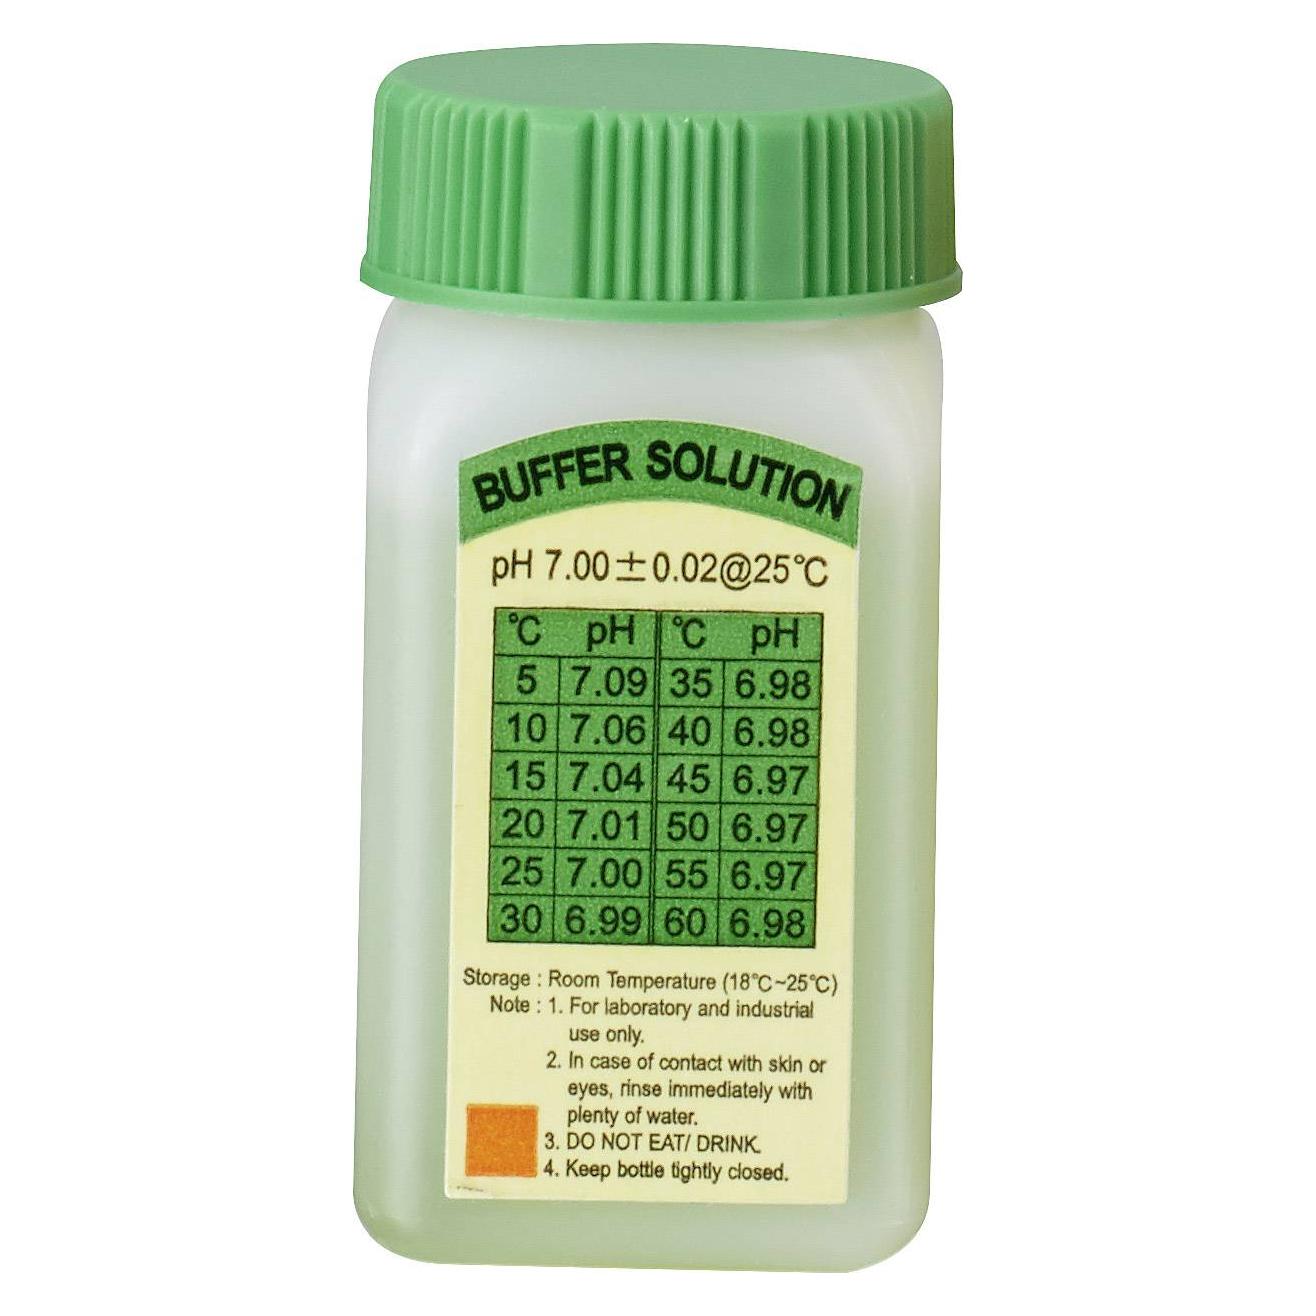
Was ist der pH Wert leicht erklärt? Der pH-Wert ist ein Maß dafür, wie sauer oder basisch eine Lösung ist. Er wird auf einer Skala von 0 bis 14 gemessen, wobei 7 neutral ist. Alles unter 7 ist sauer und alles über 7 ist basisch. Der pH-Wert wird durch die Konzentration von Wasserstoffionen in der Lösung bestimmt. Je höher die Konzentration von Wasserstoffionen, desto saurer ist die Lösung, und je niedriger die Konzentration, desto basischer ist sie. **
Ähnliche Suchbegriffe für Jahresabschluss-der-Personengesellschaft-leicht
Top-Angebote
Produkte zum Begriff Jahresabschluss-der-Personengesellschaft-leicht:
-
Der Niessbrauch am Anteil einer Personengesellschaft. Zivilrechtliche Grundlagen, Fachbücher von Thomas WeberMasterarbeit aus dem Jahr 2015 im Fachbereich Jura - Steuerrecht, Note: 2,0, Universität des Saarlandes, Sprache: Deutsch. In dieser Arbeit werden die zivilrechtlichen Grundlagen des Niessbrauchs als allgemeiner Gestaltungsspielraum dieses Rechtsverhältnisses erläutert und die steuerlichen Folgen betrachtet. Dabei werden zivil- und steuerrechtliche Streitfragen aufgegriffen und beantwortet. Der Schwerpunkt liegt insbesondere in den gesellschaftsrechtlichen Möglichkeiten und Folgen der Niessbrauchgestaltung hinsichtlich der Rechte des Niessbrauchers gegenüber Gesellschaft und Niessbrauchbesteller sowie der ertragsteuerlichen Würdigung der Gestaltungsalternativen. Auch die Kernfragen der umsatzsteuerlichen Behandlung werden thematisiert. Vor dem Hintergrund des Niessbrauchs als Gestaltungsinstrument der vorweggenommenen Erbfolge wird ein Überblick über die schenkungs- und erbschaftsteuerlichen Folgen vermittelt.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Besteuerung der Personengesellschaft und Ihrer Gesellschafter, Ratgeber von Wolfgang BolkDas Fachbuch "Bilanzierung und Besteuerung der Personengesellschaft und ihrer Gesellschafter" von Wolfgang Bolk bietet eine umfassende und praxisnahe Analyse der komplexen Themen rund um die Bilanzierung und Besteuerung von Personengesellschaften. Es richtet sich an Fachleute, die in der Beratung von Personengesellschaften tätig sind, und bietet wertvolle Einblicke in gesellschafts-, handels- und steuerrechtliche Fragestellungen. Die Darstellung ist so gestaltet, dass sie sowohl theoretische als auch praktische Aspekte berücksichtigt, was das Werk zu einem unverzichtbaren Begleiter im Beratungsalltag macht. Die sechste Auflage berücksichtigt aktuelle höchstrichterliche Entscheidungen und bietet zahlreiche Beispiele sowie konkrete Buchungshinweise, die die Anwendung des Gelernten erleichtern. Zudem wird ein interaktiver Checklistengenerator auf DVD-ROM und online bereitgestellt, um die Bearbeitung von Personengesellschaftsmandaten zu optimieren. Die fundierten Erläuterungen und weiterführenden Hinweise in den Fussnoten ermöglichen es den Leserinnen und Lesern, tiefer in die Materie einzutauchen.211,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss der kleinen Kapitalgesellschaften, Fachbücher von Carsten Theile, Wolfgang EggertDas Fachbuch "Jahresabschluss der kleinen Kapitalgesellschaften" vom NWB Verlag bietet eine umfassende und praxisnahe Anleitung zur Erstellung und Offenlegung von Jahresabschlüssen für kleine Kapitalgesellschaften. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den spezifischen Anforderungen und Regelungen in diesem Bereich auseinandersetzen. Die vierte Auflage, die im Jahr 2025 veröffentlicht wird, berücksichtigt aktuelle Entwicklungen und rechtliche Rahmenbedingungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Das Buch behandelt zentrale Themen der Betriebswirtschaft und bietet wertvolle Informationen für die korrekte Aufstellung von Jahresabschlüssen. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Berichterstattung kleiner Kapitalgesellschaften befassen. Die klare Struktur und die verständliche Sprache machen es sowohl für Praktiker als auch für Studierende zugänglich. Dieses Sachbuch ist ein wichtiges Hilfsmittel, um die gesetzlichen Anforderungen zu erfüllen und die finanzielle Transparenz zu gewährleisten.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entsteht eine Personengesellschaft?
Eine Personengesellschaft entsteht, wenn zwei oder mehr natürliche Personen sich zusammenschließen, um gemeinsam ein Unternehmen zu betreiben. Dies kann durch einen mündlichen oder schriftlichen Vertrag geschehen, in dem die Rechte und Pflichten der Gesellschafter festgelegt werden. Die Gesellschafter haften in einer Personengesellschaft grundsätzlich unbeschränkt und persönlich für die Verbindlichkeiten der Gesellschaft. Eine Personengesellschaft entsteht somit durch den Willen der Gesellschafter, gemeinsam ein Unternehmen zu gründen und zu betreiben. **
-
Was ist der pH-Wert einer Lösung von Schwefelwasserstoffsäure in der Chemie?
Der pH-Wert einer Lösung von Schwefelwasserstoffsäure liegt typischerweise im sauren Bereich, da es sich um eine starke Säure handelt. Der genaue pH-Wert hängt von der Konzentration der Schwefelwasserstoffsäure ab. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
-
Welche Funktionen hat der Jahresabschluss?
Der Jahresabschluss hat mehrere wichtige Funktionen. Er dient zunächst der Rechenschaftslegung gegenüber den Eigentümern, Gläubigern und anderen Interessengruppen, indem er einen Überblick über die finanzielle Situation und die Geschäftsentwicklung des Unternehmens gibt. Zudem bildet er die Grundlage für die Besteuerung des Unternehmens, da die Steuerbehörden auf Basis des Jahresabschlusses die Steuern festlegen. Darüber hinaus dient der Jahresabschluss als Informationsquelle für Investoren, Banken und andere externe Stakeholder, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Schließlich ermöglicht der Jahresabschluss auch einen Vergleich mit anderen Unternehmen, um die Wettbewerbsfähigkeit und Effizienz zu bewerten. **

Welche Bestandteile hat der Jahresabschluss?
Der Jahresabschluss besteht aus mehreren Bestandteilen, die die finanzielle Lage und die Geschäftstätigkeit eines Unternehmens zusammenfassen. Dazu gehören die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens dargestellt, während die Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenüberstellt. Der Anhang erläutert die Bilanz- und GuV-Positionen näher und gibt zusätzliche Informationen, die für das Verständnis des Jahresabschlusses wichtig sind. Der Lagebericht gibt einen Überblick über die wirtschaftliche Lage des Unternehmens, die Risiken und Chancen sowie die zukünftige Entwicklung. **
Wer stellt den Jahresabschluss fest wenn der Aufsichtsrat den Jahresabschluss des Vorstands ablehnt?
Wer stellt den Jahresabschluss fest, wenn der Aufsichtsrat den Jahresabschluss des Vorstands ablehnt? In einem solchen Fall muss die Hauptversammlung über den Jahresabschluss entscheiden. Die Hauptversammlung hat das Recht, den Jahresabschluss zu genehmigen oder abzulehnen. Wenn der Aufsichtsrat den Jahresabschluss ablehnt, bedeutet dies in der Regel, dass es Unstimmigkeiten oder Bedenken bezüglich der finanziellen Berichterstattung gibt, die von der Hauptversammlung geklärt werden müssen. Letztendlich liegt die Entscheidungsgewalt über den Jahresabschluss bei den Aktionären, die auf der Hauptversammlung vertreten sind. **
Top-Angebote
Produkte zum Begriff Jahresabschluss-der-Personengesellschaft-leicht:
-
Der Niessbrauch am Anteil einer Personengesellschaft. Zivilrechtliche Grundlagen, Fachbücher von Thomas WeberMasterarbeit aus dem Jahr 2015 im Fachbereich Jura - Steuerrecht, Note: 2,0, Universität des Saarlandes, Sprache: Deutsch. In dieser Arbeit werden die zivilrechtlichen Grundlagen des Niessbrauchs als allgemeiner Gestaltungsspielraum dieses Rechtsverhältnisses erläutert und die steuerlichen Folgen betrachtet. Dabei werden zivil- und steuerrechtliche Streitfragen aufgegriffen und beantwortet. Der Schwerpunkt liegt insbesondere in den gesellschaftsrechtlichen Möglichkeiten und Folgen der Niessbrauchgestaltung hinsichtlich der Rechte des Niessbrauchers gegenüber Gesellschaft und Niessbrauchbesteller sowie der ertragsteuerlichen Würdigung der Gestaltungsalternativen. Auch die Kernfragen der umsatzsteuerlichen Behandlung werden thematisiert. Vor dem Hintergrund des Niessbrauchs als Gestaltungsinstrument der vorweggenommenen Erbfolge wird ein Überblick über die schenkungs- und erbschaftsteuerlichen Folgen vermittelt.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Methylorange ist ein pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen.
Methylorange ist ein saurer pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen. Es ändert seine Farbe je nach dem pH-Wert der Lösung, in der es sich befindet. In sauren Lösungen erscheint Methylorange rot, während es in basischen Lösungen gelb wird. Durch die Beobachtung der Farbänderung kann der pH-Wert der Lösung bestimmt werden. **
-
Was ist der pH Wert leicht erklärt?
Was ist der pH Wert leicht erklärt? Der pH-Wert ist ein Maß dafür, wie sauer oder basisch eine Lösung ist. Er wird auf einer Skala von 0 bis 14 gemessen, wobei 7 neutral ist. Alles unter 7 ist sauer und alles über 7 ist basisch. Der pH-Wert wird durch die Konzentration von Wasserstoffionen in der Lösung bestimmt. Je höher die Konzentration von Wasserstoffionen, desto saurer ist die Lösung, und je niedriger die Konzentration, desto basischer ist sie. **
-
Wann entsteht eine Personengesellschaft?
Eine Personengesellschaft entsteht, wenn zwei oder mehr natürliche Personen sich zusammenschließen, um gemeinsam ein Unternehmen zu betreiben. Dies kann durch einen mündlichen oder schriftlichen Vertrag geschehen, in dem die Rechte und Pflichten der Gesellschafter festgelegt werden. Die Gesellschafter haften in einer Personengesellschaft grundsätzlich unbeschränkt und persönlich für die Verbindlichkeiten der Gesellschaft. Eine Personengesellschaft entsteht somit durch den Willen der Gesellschafter, gemeinsam ein Unternehmen zu gründen und zu betreiben. **
-
Was ist der pH-Wert einer Lösung von Schwefelwasserstoffsäure in der Chemie?
Der pH-Wert einer Lösung von Schwefelwasserstoffsäure liegt typischerweise im sauren Bereich, da es sich um eine starke Säure handelt. Der genaue pH-Wert hängt von der Konzentration der Schwefelwasserstoffsäure ab. **
Ähnliche Suchbegriffe für Jahresabschluss-der-Personengesellschaft-leicht
-
Bilanzierung und Besteuerung der Personengesellschaft und Ihrer Gesellschafter, Ratgeber von Wolfgang BolkDas Fachbuch "Bilanzierung und Besteuerung der Personengesellschaft und ihrer Gesellschafter" von Wolfgang Bolk bietet eine umfassende und praxisnahe Analyse der komplexen Themen rund um die Bilanzierung und Besteuerung von Personengesellschaften. Es richtet sich an Fachleute, die in der Beratung von Personengesellschaften tätig sind, und bietet wertvolle Einblicke in gesellschafts-, handels- und steuerrechtliche Fragestellungen. Die Darstellung ist so gestaltet, dass sie sowohl theoretische als auch praktische Aspekte berücksichtigt, was das Werk zu einem unverzichtbaren Begleiter im Beratungsalltag macht. Die sechste Auflage berücksichtigt aktuelle höchstrichterliche Entscheidungen und bietet zahlreiche Beispiele sowie konkrete Buchungshinweise, die die Anwendung des Gelernten erleichtern. Zudem wird ein interaktiver Checklistengenerator auf DVD-ROM und online bereitgestellt, um die Bearbeitung von Personengesellschaftsmandaten zu optimieren. Die fundierten Erläuterungen und weiterführenden Hinweise in den Fussnoten ermöglichen es den Leserinnen und Lesern, tiefer in die Materie einzutauchen.211,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss der kleinen Kapitalgesellschaften, Fachbücher von Carsten Theile, Wolfgang EggertDas Fachbuch "Jahresabschluss der kleinen Kapitalgesellschaften" vom NWB Verlag bietet eine umfassende und praxisnahe Anleitung zur Erstellung und Offenlegung von Jahresabschlüssen für kleine Kapitalgesellschaften. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den spezifischen Anforderungen und Regelungen in diesem Bereich auseinandersetzen. Die vierte Auflage, die im Jahr 2025 veröffentlicht wird, berücksichtigt aktuelle Entwicklungen und rechtliche Rahmenbedingungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Das Buch behandelt zentrale Themen der Betriebswirtschaft und bietet wertvolle Informationen für die korrekte Aufstellung von Jahresabschlüssen. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Berichterstattung kleiner Kapitalgesellschaften befassen. Die klare Struktur und die verständliche Sprache machen es sowohl für Praktiker als auch für Studierende zugänglich. Dieses Sachbuch ist ein wichtiges Hilfsmittel, um die gesetzlichen Anforderungen zu erfüllen und die finanzielle Transparenz zu gewährleisten.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG, Schulbücher von Holger PhilippsDas Buch "Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG" bietet eine umfassende und praxisnahe Anleitung zur Erstellung des Anhangs für Gesellschaften mit beschränkter Haftung. Es behandelt die aktuellen Anhangvorschriften und Informationsanforderungen, die für die Erstellung und Gestaltung des Anhangs relevant sind. Die Leserinnen und Leser erhalten wertvolle Einblicke in die grössenabhängigen Erleichterungen sowie in die Sicherstellung der Vollständigkeit des Anhangs. Zudem werden die möglichen Folgen von Mängeln im Anhang thematisiert. Die Inhalte sind leicht verständlich aufbereitet und beinhalten zahlreiche Beispiele, Formulierungshilfen, Checklisten und Musteranhänge, die auf die unterschiedlichen Grössenklassen von GmbHs und GmbH & Co. KGs zugeschnitten sind. Die neueste Auflage berücksichtigt die geltenden Anforderungen für Geschäftsjahre ab dem 1. Januar 2025 und bietet zusätzlich eine Online-Version mit der Funktion „Frag das Buch.“, die eine gezielte Recherche ermöglicht.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GmbH-Jahresabschluss leicht gemacht, Fachbücher von Elmar Goldstein, Jean Bramburger-Schwirkslies, Michele SchwirksliesVon den Grundregeln der Bilanzierung bis zum Lagebericht: Jean Bramburger, Elmar Goldstein und Michele Schwirsklies vermitteln Ihnen in diesem Buch alles Wichtige rund um die Erstellung des GmbH-Jahresabschlusses. Mit Ablaufplan, klaren Arbeitsschritten und Buchungsbeispielen werden Sie durch den gesamten Abschluss geführt und vermeiden so häufige Fehler. Inhalt: - Abstimmen der laufenden Buchhaltung - Zusammenstellen der Unterlagen - Umbuchungen, Abgrenzungen und Umschreibungen - Inventur, Abschlussarbeiten, Steuererklärungen Neu in der 7. Auflage: - Alle Änderungen zur Besteuerung von Elektrofahrzeugen, GWG, Differenzbesteuerung, Kfz-Kosten - Zinsermittlung von Gesellschafterdarlehen - Hinweise auf geplante Änderungen durch das Wachstumschancengesetz.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
-
Welche Funktionen hat der Jahresabschluss?
Der Jahresabschluss hat mehrere wichtige Funktionen. Er dient zunächst der Rechenschaftslegung gegenüber den Eigentümern, Gläubigern und anderen Interessengruppen, indem er einen Überblick über die finanzielle Situation und die Geschäftsentwicklung des Unternehmens gibt. Zudem bildet er die Grundlage für die Besteuerung des Unternehmens, da die Steuerbehörden auf Basis des Jahresabschlusses die Steuern festlegen. Darüber hinaus dient der Jahresabschluss als Informationsquelle für Investoren, Banken und andere externe Stakeholder, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Schließlich ermöglicht der Jahresabschluss auch einen Vergleich mit anderen Unternehmen, um die Wettbewerbsfähigkeit und Effizienz zu bewerten. **
-
Welche Bestandteile hat der Jahresabschluss?
Der Jahresabschluss besteht aus mehreren Bestandteilen, die die finanzielle Lage und die Geschäftstätigkeit eines Unternehmens zusammenfassen. Dazu gehören die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens dargestellt, während die Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenüberstellt. Der Anhang erläutert die Bilanz- und GuV-Positionen näher und gibt zusätzliche Informationen, die für das Verständnis des Jahresabschlusses wichtig sind. Der Lagebericht gibt einen Überblick über die wirtschaftliche Lage des Unternehmens, die Risiken und Chancen sowie die zukünftige Entwicklung. **
-
Wer stellt den Jahresabschluss fest wenn der Aufsichtsrat den Jahresabschluss des Vorstands ablehnt?
Wer stellt den Jahresabschluss fest, wenn der Aufsichtsrat den Jahresabschluss des Vorstands ablehnt? In einem solchen Fall muss die Hauptversammlung über den Jahresabschluss entscheiden. Die Hauptversammlung hat das Recht, den Jahresabschluss zu genehmigen oder abzulehnen. Wenn der Aufsichtsrat den Jahresabschluss ablehnt, bedeutet dies in der Regel, dass es Unstimmigkeiten oder Bedenken bezüglich der finanziellen Berichterstattung gibt, die von der Hauptversammlung geklärt werden müssen. Letztendlich liegt die Entscheidungsgewalt über den Jahresabschluss bei den Aktionären, die auf der Hauptversammlung vertreten sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.