Domain acidometer.de kaufen?
Wir ziehen mit dem Projekt
acidometer.de um.
Sind Sie am Kauf der Domain
acidometer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain acidometer.de kaufen?
Was kommt in den Anhang Jahresabschluss?
Im Anhang zum Jahresabschluss werden zusätzliche Informationen und Erläuterungen zu den im Jahresabschluss enthaltenen Zahlen und Positionen bereitgestellt. Dazu gehören beispielsweise Angaben zur Bilanzierungs- und Bewertungsmethodik, zu den verwendeten Annahmen und Schätzungen sowie zu den Risiken und Unsicherheiten, die das Unternehmen betrifft. Auch Informationen zu verbundenen Unternehmen, zu rechtlichen Verpflichtungen und zu Ereignissen nach dem Bilanzstichtag können im Anhang aufgeführt werden. Der Anhang dient dazu, den Lesern des Jahresabschlusses ein besseres Verständnis für die finanzielle Lage und die Geschäftstätigkeit des Unternehmens zu vermitteln. Was kommt in den Anhang Jahresabschluss? **
Methylorange ist ein pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen.
Methylorange ist ein saurer pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen. Es ändert seine Farbe je nach dem pH-Wert der Lösung, in der es sich befindet. In sauren Lösungen erscheint Methylorange rot, während es in basischen Lösungen gelb wird. Durch die Beobachtung der Farbänderung kann der pH-Wert der Lösung bestimmt werden. **
Ähnliche Suchbegriffe für Der-Anhang-im-Jahresabschluss
Top-Angebote
Produkte zum Begriff Der-Anhang-im-Jahresabschluss:
-
Die Betriebsprüfung - Anpassungen im Jahresabschluss, Fachbücher von Wolfgang EggertDie Betriebsprüfung - Anpassungen im Jahresabschluss ist ein Fachbuch, das sich mit den Herausforderungen befasst, die fehlerhafte Jahresabschlüsse und deren Feststellungen im Rahmen einer Betriebsprüfung für Unternehmen mit sich bringen. Es bietet einen umfassenden Überblick über die theoretischen Grundlagen zur Anpassung von Jahresabschlüssen und beleuchtet die Unterschiede zwischen Handels- und Steuerbilanz. Das Buch ist so strukturiert, dass es eine systematische Durchführung der erforderlichen Anpassungen Schritt für Schritt erläutert. Zahlreiche praxisnahe Beispiele unterstützen das Verständnis und bieten konkrete Hinweise zur Vermeidung gängiger Bilanzierungsfehler. Die übersichtliche Aufbereitung des Themas und das handliche Format machen es zu einem wertvollen Begleiter für die Buchführungspraxis. Die Inhalte sind auf die Bedürfnisse von Fachleuten im Bereich Wirtschaft und Recht zugeschnitten und bieten wertvolle Informationen für die korrekte Handhabung von Jahresabschlüssen nach einer Betriebsprüfung.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
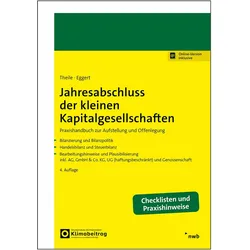
Jahresabschluss der kleinen Kapitalgesellschaften, Fachbücher von Carsten Theile, Wolfgang EggertDas Fachbuch "Jahresabschluss der kleinen Kapitalgesellschaften" vom NWB Verlag bietet eine umfassende und praxisnahe Anleitung zur Erstellung und Offenlegung von Jahresabschlüssen für kleine Kapitalgesellschaften. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den spezifischen Anforderungen und Regelungen in diesem Bereich auseinandersetzen. Die vierte Auflage, die im Jahr 2025 veröffentlicht wird, berücksichtigt aktuelle Entwicklungen und rechtliche Rahmenbedingungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Das Buch behandelt zentrale Themen der Betriebswirtschaft und bietet wertvolle Informationen für die korrekte Aufstellung von Jahresabschlüssen. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Berichterstattung kleiner Kapitalgesellschaften befassen. Die klare Struktur und die verständliche Sprache machen es sowohl für Praktiker als auch für Studierende zugänglich. Dieses Sachbuch ist ein wichtiges Hilfsmittel, um die gesetzlichen Anforderungen zu erfüllen und die finanzielle Transparenz zu gewährleisten.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo steht der Umsatz im Jahresabschluss?
Der Umsatz im Jahresabschluss steht in der Gewinn- und Verlustrechnung (GuV). Dort wird der Umsatz als Gesamtbetrag der erzielten Erlöse aus dem Verkauf von Waren oder Dienstleistungen aufgeführt. Der Umsatz ist ein wichtiger Kennwert für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft als oberste Position in der GuV dargestellt. Er gibt Auskunft über die Höhe der erwirtschafteten Einnahmen innerhalb eines bestimmten Zeitraums und ist somit ein zentraler Bestandteil der finanziellen Berichterstattung. Unternehmen nutzen den Umsatz als Maßstab, um ihre Leistung im Vergleich zu Vorperioden oder anderen Unternehmen zu bewerten. **
-
Wird der Anhang im Inhaltsverzeichnis aufgeführt?
Ja, der Anhang wird normalerweise im Inhaltsverzeichnis aufgeführt. Dies ermöglicht es den Lesern, schnell auf zusätzliche Informationen oder Materialien zuzugreifen, die im Anhang des Dokuments enthalten sind. Der Anhang wird in der Regel nach dem Hauptteil des Dokuments aufgeführt und kann verschiedene zusätzliche Informationen wie Tabellen, Grafiken, Quellenangaben oder Anhänge enthalten. Durch die Aufnahme des Anhangs im Inhaltsverzeichnis wird die Struktur des Dokuments transparenter und erleichtert den Lesern die Navigation durch den Text. **
-
Was steht im Anhang?
Was steht im Anhang? Im Anhang eines Dokuments finden sich zusätzliche Informationen, die für das Verständnis des Haupttextes relevant sind. Dies können beispielsweise Tabellen, Grafiken, Quellenangaben, Anhänge oder weiterführende Erläuterungen sein. Der Anhang dient dazu, den Leserinnen und Lesern eine vertiefte Auseinandersetzung mit dem Thema zu ermöglichen und bietet eine Ergänzung zum Haupttext. Es ist wichtig, den Anhang sorgfältig zu gestalten und klar zu kennzeichnen, damit die Lesenden die zusätzlichen Informationen leicht finden und nutzen können. Was genau im Anhang steht, hängt vom jeweiligen Dokument und dessen Inhalt ab. **
-
Wie wird der Anhang im Inhaltsverzeichnis aufgeführt?
Der Anhang wird im Inhaltsverzeichnis üblicherweise als eigener Abschnitt aufgeführt. Dabei wird er entweder unter dem Hauptteil oder nach den Schlussbemerkungen aufgeführt. Der Anhang wird oft mit römischen Zahlen nummeriert, um ihn von den Kapiteln im Hauptteil zu unterscheiden. Es ist wichtig, den Anhang im Inhaltsverzeichnis aufzuführen, damit Leserinnen und Leser wissen, dass es zusätzliche Informationen gibt, die am Ende des Dokuments zu finden sind. **
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Der Jahresabschluss umfasst außerdem die Bilanz, die Kapitalflussrechnung und den Anhang. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens zum Stichtag aufgeführt. **
Wo finde ich Bilanzsumme im Jahresabschluss?
Die Bilanzsumme im Jahresabschluss eines Unternehmens findet man in der Bilanz. Die Bilanz ist ein Bestandteil des Jahresabschlusses und gibt einen Überblick über die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanzsumme ist die Summe aller Aktiva (Vermögenswerte) und Passiva (Fremdkapital und Eigenkapital) und zeigt somit die Gesamtgröße des Unternehmens. Um die Bilanzsumme zu finden, muss man sich die Bilanz des Unternehmens anschauen und dort die Summe aller Vermögenswerte und Schulden berechnen. Die Bilanzsumme ist ein wichtiger Kennwert, um die Größe und finanzielle Stabilität eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Der-Anhang-im-Jahresabschluss:
-
Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG, Schulbücher von Holger PhilippsDas Buch "Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG" bietet eine umfassende und praxisnahe Anleitung zur Erstellung des Anhangs für Gesellschaften mit beschränkter Haftung. Es behandelt die aktuellen Anhangvorschriften und Informationsanforderungen, die für die Erstellung und Gestaltung des Anhangs relevant sind. Die Leserinnen und Leser erhalten wertvolle Einblicke in die grössenabhängigen Erleichterungen sowie in die Sicherstellung der Vollständigkeit des Anhangs. Zudem werden die möglichen Folgen von Mängeln im Anhang thematisiert. Die Inhalte sind leicht verständlich aufbereitet und beinhalten zahlreiche Beispiele, Formulierungshilfen, Checklisten und Musteranhänge, die auf die unterschiedlichen Grössenklassen von GmbHs und GmbH & Co. KGs zugeschnitten sind. Die neueste Auflage berücksichtigt die geltenden Anforderungen für Geschäftsjahre ab dem 1. Januar 2025 und bietet zusätzlich eine Online-Version mit der Funktion „Frag das Buch.“, die eine gezielte Recherche ermöglicht.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Betriebsprüfung - Anpassungen im Jahresabschluss, Fachbücher von Wolfgang EggertDie Betriebsprüfung - Anpassungen im Jahresabschluss ist ein Fachbuch, das sich mit den Herausforderungen befasst, die fehlerhafte Jahresabschlüsse und deren Feststellungen im Rahmen einer Betriebsprüfung für Unternehmen mit sich bringen. Es bietet einen umfassenden Überblick über die theoretischen Grundlagen zur Anpassung von Jahresabschlüssen und beleuchtet die Unterschiede zwischen Handels- und Steuerbilanz. Das Buch ist so strukturiert, dass es eine systematische Durchführung der erforderlichen Anpassungen Schritt für Schritt erläutert. Zahlreiche praxisnahe Beispiele unterstützen das Verständnis und bieten konkrete Hinweise zur Vermeidung gängiger Bilanzierungsfehler. Die übersichtliche Aufbereitung des Themas und das handliche Format machen es zu einem wertvollen Begleiter für die Buchführungspraxis. Die Inhalte sind auf die Bedürfnisse von Fachleuten im Bereich Wirtschaft und Recht zugeschnitten und bieten wertvolle Informationen für die korrekte Handhabung von Jahresabschlüssen nach einer Betriebsprüfung.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kommt in den Anhang Jahresabschluss?
Im Anhang zum Jahresabschluss werden zusätzliche Informationen und Erläuterungen zu den im Jahresabschluss enthaltenen Zahlen und Positionen bereitgestellt. Dazu gehören beispielsweise Angaben zur Bilanzierungs- und Bewertungsmethodik, zu den verwendeten Annahmen und Schätzungen sowie zu den Risiken und Unsicherheiten, die das Unternehmen betrifft. Auch Informationen zu verbundenen Unternehmen, zu rechtlichen Verpflichtungen und zu Ereignissen nach dem Bilanzstichtag können im Anhang aufgeführt werden. Der Anhang dient dazu, den Lesern des Jahresabschlusses ein besseres Verständnis für die finanzielle Lage und die Geschäftstätigkeit des Unternehmens zu vermitteln. Was kommt in den Anhang Jahresabschluss? **
-
Methylorange ist ein pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen.
Methylorange ist ein saurer pH-Indikator, der in der Chemie verwendet wird, um den pH-Wert einer Lösung zu bestimmen. Es ändert seine Farbe je nach dem pH-Wert der Lösung, in der es sich befindet. In sauren Lösungen erscheint Methylorange rot, während es in basischen Lösungen gelb wird. Durch die Beobachtung der Farbänderung kann der pH-Wert der Lösung bestimmt werden. **
-
Wo steht der Umsatz im Jahresabschluss?
Der Umsatz im Jahresabschluss steht in der Gewinn- und Verlustrechnung (GuV). Dort wird der Umsatz als Gesamtbetrag der erzielten Erlöse aus dem Verkauf von Waren oder Dienstleistungen aufgeführt. Der Umsatz ist ein wichtiger Kennwert für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft als oberste Position in der GuV dargestellt. Er gibt Auskunft über die Höhe der erwirtschafteten Einnahmen innerhalb eines bestimmten Zeitraums und ist somit ein zentraler Bestandteil der finanziellen Berichterstattung. Unternehmen nutzen den Umsatz als Maßstab, um ihre Leistung im Vergleich zu Vorperioden oder anderen Unternehmen zu bewerten. **
-
Wird der Anhang im Inhaltsverzeichnis aufgeführt?
Ja, der Anhang wird normalerweise im Inhaltsverzeichnis aufgeführt. Dies ermöglicht es den Lesern, schnell auf zusätzliche Informationen oder Materialien zuzugreifen, die im Anhang des Dokuments enthalten sind. Der Anhang wird in der Regel nach dem Hauptteil des Dokuments aufgeführt und kann verschiedene zusätzliche Informationen wie Tabellen, Grafiken, Quellenangaben oder Anhänge enthalten. Durch die Aufnahme des Anhangs im Inhaltsverzeichnis wird die Struktur des Dokuments transparenter und erleichtert den Lesern die Navigation durch den Text. **
Ähnliche Suchbegriffe für Der-Anhang-im-Jahresabschluss
-
Jahresabschluss der kleinen Kapitalgesellschaften, Fachbücher von Carsten Theile, Wolfgang EggertDas Fachbuch "Jahresabschluss der kleinen Kapitalgesellschaften" vom NWB Verlag bietet eine umfassende und praxisnahe Anleitung zur Erstellung und Offenlegung von Jahresabschlüssen für kleine Kapitalgesellschaften. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den spezifischen Anforderungen und Regelungen in diesem Bereich auseinandersetzen. Die vierte Auflage, die im Jahr 2025 veröffentlicht wird, berücksichtigt aktuelle Entwicklungen und rechtliche Rahmenbedingungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Das Buch behandelt zentrale Themen der Betriebswirtschaft und bietet wertvolle Informationen für die korrekte Aufstellung von Jahresabschlüssen. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Berichterstattung kleiner Kapitalgesellschaften befassen. Die klare Struktur und die verständliche Sprache machen es sowohl für Praktiker als auch für Studierende zugänglich. Dieses Sachbuch ist ein wichtiges Hilfsmittel, um die gesetzlichen Anforderungen zu erfüllen und die finanzielle Transparenz zu gewährleisten.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anhang (Das Römische Imperium der Caesaren, Band 14) - Theodor Mommsen, Audio, 9783991580300Anhang (das Römische Imperium Der Caesaren, Band 14) Von Theodor Mommsen, Audio Media Digital, 978-3-99158-030-0, Sprecher: Karlheinz Gabor, Sprache: Deutsch2,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was steht im Anhang?
Was steht im Anhang? Im Anhang eines Dokuments finden sich zusätzliche Informationen, die für das Verständnis des Haupttextes relevant sind. Dies können beispielsweise Tabellen, Grafiken, Quellenangaben, Anhänge oder weiterführende Erläuterungen sein. Der Anhang dient dazu, den Leserinnen und Lesern eine vertiefte Auseinandersetzung mit dem Thema zu ermöglichen und bietet eine Ergänzung zum Haupttext. Es ist wichtig, den Anhang sorgfältig zu gestalten und klar zu kennzeichnen, damit die Lesenden die zusätzlichen Informationen leicht finden und nutzen können. Was genau im Anhang steht, hängt vom jeweiligen Dokument und dessen Inhalt ab. **
-
Wie wird der Anhang im Inhaltsverzeichnis aufgeführt?
Der Anhang wird im Inhaltsverzeichnis üblicherweise als eigener Abschnitt aufgeführt. Dabei wird er entweder unter dem Hauptteil oder nach den Schlussbemerkungen aufgeführt. Der Anhang wird oft mit römischen Zahlen nummeriert, um ihn von den Kapiteln im Hauptteil zu unterscheiden. Es ist wichtig, den Anhang im Inhaltsverzeichnis aufzuführen, damit Leserinnen und Leser wissen, dass es zusätzliche Informationen gibt, die am Ende des Dokuments zu finden sind. **
-
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Der Jahresabschluss umfasst außerdem die Bilanz, die Kapitalflussrechnung und den Anhang. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens zum Stichtag aufgeführt. **
-
Wo finde ich Bilanzsumme im Jahresabschluss?
Die Bilanzsumme im Jahresabschluss eines Unternehmens findet man in der Bilanz. Die Bilanz ist ein Bestandteil des Jahresabschlusses und gibt einen Überblick über die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanzsumme ist die Summe aller Aktiva (Vermögenswerte) und Passiva (Fremdkapital und Eigenkapital) und zeigt somit die Gesamtgröße des Unternehmens. Um die Bilanzsumme zu finden, muss man sich die Bilanz des Unternehmens anschauen und dort die Summe aller Vermögenswerte und Schulden berechnen. Die Bilanzsumme ist ein wichtiger Kennwert, um die Größe und finanzielle Stabilität eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.